

Van Tikkie tot studieschuld: Utrechtse jongeren worstelen met geldstress
Meer dan de helft van de Utrechtse jongeren ervaart regelmatig druk, een percentage dat beduidend hoger ligt dan het landelijke gemiddelde. Bovendien beoordeelt slechts de helft van de Utrechtse jongvolwassenen hun eigen mentale gezondheid als goed. In de nieuwe serie ‘Generatie Druk’ van HUB Utrecht wordt iedere aflevering een ander aspect van de druk op de Utrechtse jeugd belicht.
Collegegeld, boodschappen, zorgverzekering, telefoonabonnement en studieboeken: het brengt allemaal flinke kosten met zich mee. En dan zijn je Spotify-abonnement, ‘verplichte’ borrels op de vereniging, kleding en een afhaalkoffietje tijdens het bijkletsen nog niet eens meegerekend. Van de Utrechtse jongeren heeft 29 procent het gevoel weinig controle te hebben over geldzaken en ruim een derde heeft moeite om alle rekeningen te betalen.
Dat blijkt uit de meest recente cijfers van de Volksgezondheidsmonitor Utrecht uit 2024 over jongeren tussen de 16 en 25 jaar. “Het in balans houden van inkomsten en uitgaven kan een behoorlijke opgave zijn. In je studententijd krijg je te maken met uitgavenposten die je eerder niet of veel minder had of die betaald werden door je ouders”, stelt het Nationaal Instituut voor Budgetvoorlichting (Nibud).
Het Nibud onderzocht in 2026 de financiële situatie van ruim tweeduizend hbo- en wo-studenten in Nederland van 16 tot en met 30 jaar. Uit het onderzoek blijkt dat deze studenten gemiddeld 1.127 euro per maand uitgeven. Het meeste geld gaat naar huur (gemiddeld 620 euro per maand), collegegeld, vrijetijdsuitgaven en de zorgverzekering. Daartegenover staat gemiddeld een maandelijks besteedbaar bedrag van 1.337 euro.
‘Alles is nu in het dagelijkse leven natuurlijk heel duur’
Op het eerste gezicht lijkt de financiële situatie van hbo- en wo-studenten volgens het Nibud stabiel. Net als in 2024 geeft een meerderheid (58 procent) aan goed te kunnen rondkomen en is er ruimte om te sparen. Toch ziet het instituut een verandering in de manier waarop studenten hun financiële situatie op peil houden. Een steeds groter deel van hun inkomsten komt voort uit werk, terwijl studiefinanciering en ouderbijdragen gemiddeld zijn afgenomen. Studenten worden dus steeds afhankelijker van inkomsten uit werk.
Vooral voor studenten die geen financiële bijdrage van hun ouders ontvangen, is rondkomen een stuk lastiger. Ook uitwonende studenten zijn financieel kwetsbaarder geworden: zij lenen vaker, sparen minder en hebben meer moeite om rond te komen.
Elke dag financiële druk
Dat op kamers wonen financiële zorgen met zich mee kan brengen, herkent Suus (23). Ze is student aan de Universiteit Utrecht en woont met negen huisgenoten in de Domstad. Naar eigen zeggen ervaart ze “eigenlijk wel elke dag” financiële druk. “Alles is nu in het dagelijkse leven natuurlijk heel duur. Ik ben elke maand wel bezig met hoe ik het nu weer ga indelen qua kosten”, vertelt ze.
Suus krijgt maandelijks geld van haar ouders om de huur te betalen en ontvangt 350 euro via een uitwonendenbeurs. Daarnaast leent ze iedere maand 600 euro bij DUO tegen rente en werkt ze ongeveer twee dagen per week naast haar studie. “Ik heb het geluk dat mijn ouders me sponsoren. Verder ben ik er wel echt mee bezig om op dingen te besparen. Soms denk ik: ik sla dit broodje maar even over, want daar heb ik geen geld voor.”
‘We hypen elkaar alleen maar op om alles te doen’
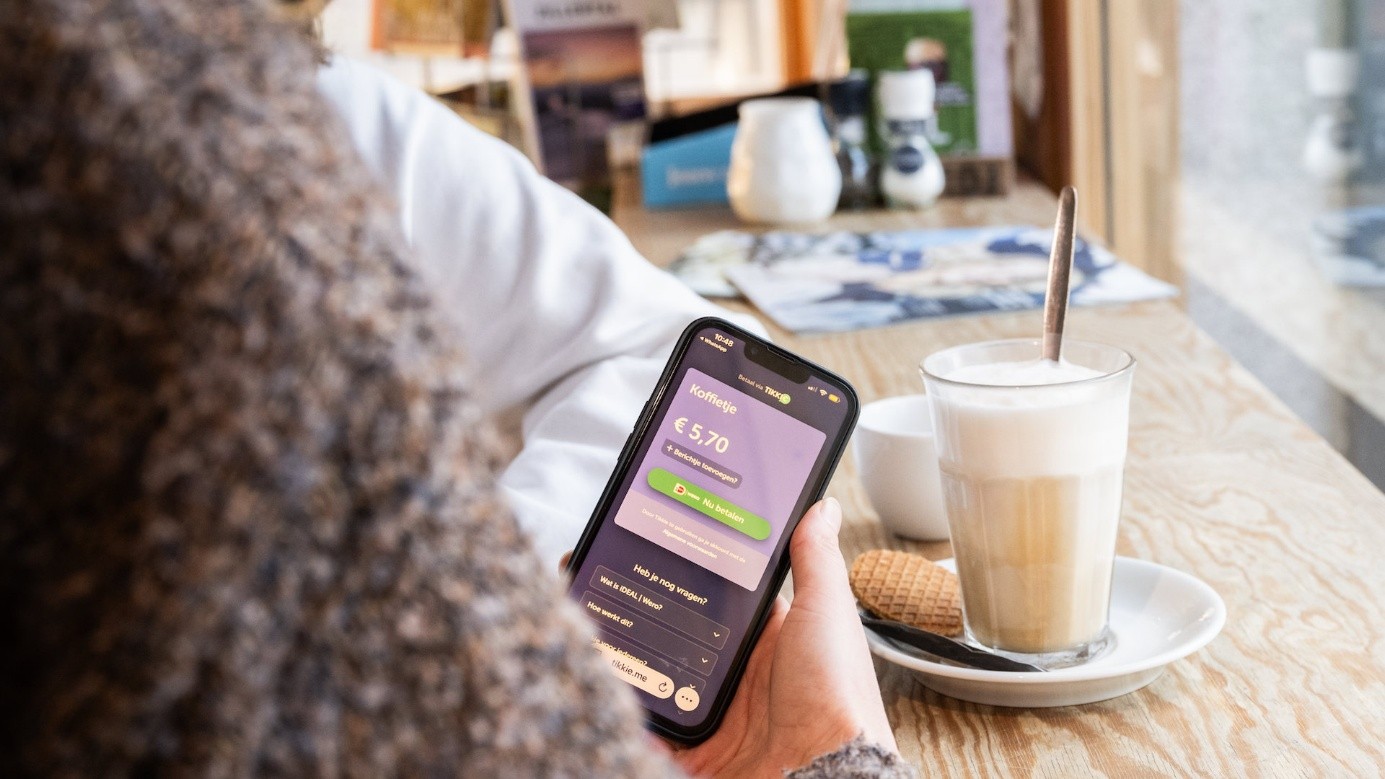
Ook op sociaal gebied ervaart Suus financiële stress. “Je voelt wel echt de druk om overal bij te zijn. Het is in mijn leven best wel normaal dat alles maar gewoon kan en er zijn veel mensen die het financieel wel makkelijker hebben dan ik. Ze kunnen bijvoorbeeld makkelijk een Tikkie (betaalverzoek, red.) sturen naar hun ouders als ze financieel krap zitten.”
De druk om niets te willen missen, zorgt ervoor dat Suus soms geld uitgeeft, terwijl ze weet dat ze daar eigenlijk voorzichtig mee moet zijn. “Als je dingen wilt meemaken, kost dat nou eenmaal veel geld. Dan moet ik de keuze maken: ga ik niet mee en ben ik er niet bij óf geef ik het maar gewoon uit en dan zie ik het later wel hoe ik er financieel voor sta.”
‘Ik schrik soms wakker van mijn schuld bij DUO’
Geldstress ziet ze ook bij haar vrienden. “Iedereen is superdruk met studie, maar werkt daarnaast ook nog volop, omdat het anders gewoon niet te betalen is. Voor een feestje of een leuk dagje weg kun je gelijk 100 euro neerleggen.” Steeds vaker hoort ze dat medestudenten activiteiten overslaan, omdat ze te duur zijn. “Dat vind ik wel een goede ontwikkeling, want we hypen elkaar alleen maar op om alles te doen.”
Stress door DUO, maar de lening is nodig
Voor Suus is de lening van 600 euro bij DUO cruciaal om rond te komen. “Zonder die lening is het echt niet te doen. Anders zou ik naast mijn bachelor nog vier dagen moeten werken.” Tegelijkertijd bezorgt de lening haar veel stress. “Ik heb echt een enorme schuld bij DUO, dus daar schrik ik ‘s nachts soms wakker van. Ik leen het nu wel, maar ik moet ook nog een goede baan vinden. Ik heb mijn studie nog niet afgerond, dus dan vraag ik me af: hoe ga ik dit later ooit doen?”
Suus is niet de enige jongere die geldzorgen ervaart. Volgens de Volksgezondheidsmonitor Utrecht (2024) geldt dat voor ruim één op de vijf jongeren uit Utrecht.
De studieschuld speelt hierin een grote rol: twee derde van de jongeren met een studieschuld maakt zich daar zorgen over. In Utrecht zijn dit relatief vaak hbo- en wo-studenten en jongeren tussen de 21 en 25 jaar. In totaal heeft de helft van de Utrechtse jongeren tussen de 16 en 25 jaar een studieschuld.
Ook hbo-student Juna (gefingeerde naam) uit Utrecht heeft zo’n schuld. De lening bij DUO was voor de 24-jarige de laatste jaren een belangrijk hulpmiddel om rond te komen. Sinds ze na haar bachelor een tussenjaar heeft genomen en geen studielening meer mag afsluiten, ervaart ze bijna wekelijks financiële druk. “Mijn vaste lasten en boodschappen moet ik zelf betalen. Ik zit ook bij een studentenvereniging met activiteiten waar je naartoe wilt, omdat het allemaal heel leuk is”, vertelt ze. De student woont op zichzelf in Utrecht en krijgt momenteel geen bijdrage van haar ouders.
Veel werken om rond te komen
Om rond te komen, heeft Juna twee bijbaantjes. Desondanks houdt ze nauwelijks geld over. “Ik kan niet veel sparen, wat ik soms wel jammer vind.” Dat zorgt voor stress over de toekomst. “Ik wil natuurlijk ook sparen voor later, als ik ouder ben en een appartement wil kopen.”
‘Er wordt gedacht: ik word toch niet ziek en sluit dus geen verzekering af’
Door de financiële druk twijfelde Juna of ze verder wilde studeren. “Vanaf januari begin ik aan mijn master in Amsterdam, maar de studiedruk is hoog en je kunt weinig werken. De huur in Amsterdam is ook duurder. Dan loopt mijn schuld bij DUO alleen maar op. Ik besloot het toch te doen, want ik wil heel graag doorstuderen.”
Juna heeft inmiddels een paar duizend euro studieschuld, mede veroorzaakt doordat zij als onderdeel van de ‘pechgeneratie’ van 2015 tot 2023 de studiebeurs misliep. Ze heeft naast haar studie flink moeten werken om de schuld nog enigszins beperkt te houden. Ook werd ze in haar studiejaren financieel ondersteund door haar ouders. “Daardoor is de schuld minimaal als ik het vergelijk met mensen in mijn omgeving.”
Grip krijgen door overzicht
Alle financiële ballen hooghouden kan als jongere heel pittig zijn. Volgens Durmus van Stichting Jongerenwerk Utrecht (JOU) begint dit eigenlijk al bij de voorlichting die je voor je achttiende krijgt. Durmus is als jongerenwerker het eerste aanspreekpunt voor jongeren op straat. Hij begeleidt veel jongeren individueel bij hulpvragen en spreekt jongeren van 10 tot 23 jaar. Daar merkt hij een aantal dingen op.
Ten eerste is er volgens hem veel onwetendheid over financiële verplichtingen waar jongeren vanaf hun achttiende mee te maken krijgen. “Ze weten bijvoorbeeld niet dat ze verplicht een zorgverzekering moeten afsluiten of zorgtoeslag kunnen aanvragen. Er wordt gedacht: ik word toch niet ziek en sluit dus geen verzekering af. De bedragen lopen op en dan komen ze met een aanmaning bij ons.”
Volgens Durmus kan de middelbare school een grotere rol spelen in financiële voorlichting. “Als je jonger dan 18 jaar bent, is het belangrijk om goed geïnformeerd te worden over DUO en de mogelijkheden en regelingen waar je gebruik van kunt maken. Wat gebeurt er als je leent? Wat moet je regelen? Hoe kun je je ov regelen? Dat gebeurt al wel, maar te weinig.”
‘Verkeersboetes, zoals voor fietsen zonder licht, komen vaker voor dan je zou denken’
In Utrecht kunnen jongeren voor dit soort vragen terecht bij Get a Grip, onderdeel van de landelijke vrijwilligersorganisatie Humanitas. Get a Grip helpt 16- tot 27-jarigen grip te krijgen op hun financiën. Jongeren worden gekoppeld aan een maatje, vaak leeftijdsgenoten die zich goed in hen kunnen verplaatsen, en samen gaan ze aan de slag met het creëren van overzicht. “Je gaat echt een verbintenis aan met de vrijwilliger”, vertelt Barbra, coördinator bij Get a Grip Utrecht. “Hoe vaak en hoe lang de sessies nodig zijn, wordt onderling afgesproken.”
Get a Grip is er voor allerlei soorten financiële problemen. “We zijn er voor 16- tot 18-jarigen bij wie van alles op hen afkomt vanaf hun achttiende. Maar het kan ook een student zijn met twee universitaire studies en stress om de studieschuld, iemand die niet rondkomt of een jongere die geen financieel overzicht heeft.” Jongeren ouder dan 27 jaar worden doorverwezen naar het soortgelijke initiatief Thuisadministratie.
Beginnende schulden
Barbra ziet bij Get a Grip veel jongeren met geldstress of een beginnende schuld aankloppen. “Wij willen voorkomen dat ze verder vastlopen en helpen met het creëren van overzicht. Wanneer de schuld hoger oploopt, verwijzen we de jongeren door naar de schuldhulpverlening van de gemeente.’’
Tussen 2022 en 2025 steeg het aantal jongeren dat met de schuldhulpverlening sprak met ongeveer 25 procent. In 2025 ging het om ruim 400 jongeren, meldt de gemeente.
Elke situatie is anders, maar Barbra ziet wel terugkerende patronen: “Ik hoor bijvoorbeeld vaak dat jongeren toch dat koffietje of broodje zijn gaan halen. Dat hoort er voor hen bij, maar ze hebben niet altijd door hoeveel geld ze daaraan uitgeven. Daarbij hebben ze te maken met onderlinge groepsdruk.”
Klarna is populair
Naast sociale druk ziet Barbra betalingsproblemen onder jongeren ook door meer concrete voorbeelden ontstaan. “Verkeersboetes, zoals voor fietsen zonder licht, komen vaker voor dan je zou denken, maar ook achteraf betalen via Klarna is populair.” Bij betaalsysteem Klarna kun je een aankoop doen, waar je achteraf pas voor hoeft te betalen. “Jongeren gebruiken dat, bijvoorbeeld omdat ze net voor een feestje toch nog die nieuwe outfit willen.”
Durmus van Stichting JOU spreekt de laatste jaren steeds vaker jongeren met betalingsachterstanden door Klarna. “Meestal gaat het om relatief lage schulden, van 400 tot 500 euro. Sinds de coronalockdown, waardoor online aankopen doen normaler werd, komen er dubbel zoveel jongeren met een hulpvraag over Klarna naar ons toe”, vertelt hij. “De optie om nu te kopen en later te betalen, kun je bijna overal aanklikken. Het is een makkelijke manier om een lening af te sluiten, zonder dat er echt een controle plaatsvindt.”
Jongeren overzien volgens hem niet altijd of ze zo’n aankoop echt kunnen betalen. “Als ze weer geld hebben, geven ze prioriteit aan een dagje uit of leuke dingen doen, maar de betalingsverplichting blijft staan.” Bij kleine schulden helpt Durmus de jongeren zelf, bijvoorbeeld door samen de schuldeisers te bellen en betalingsregelingen te treffen. Bij grotere schulden of complexe hulpvragen verwijst hij jongeren door naar het Buurtteam of rechtstreeks naar de schuldhulpverlening van de gemeente Utrecht.
Wie Betaalt Wat
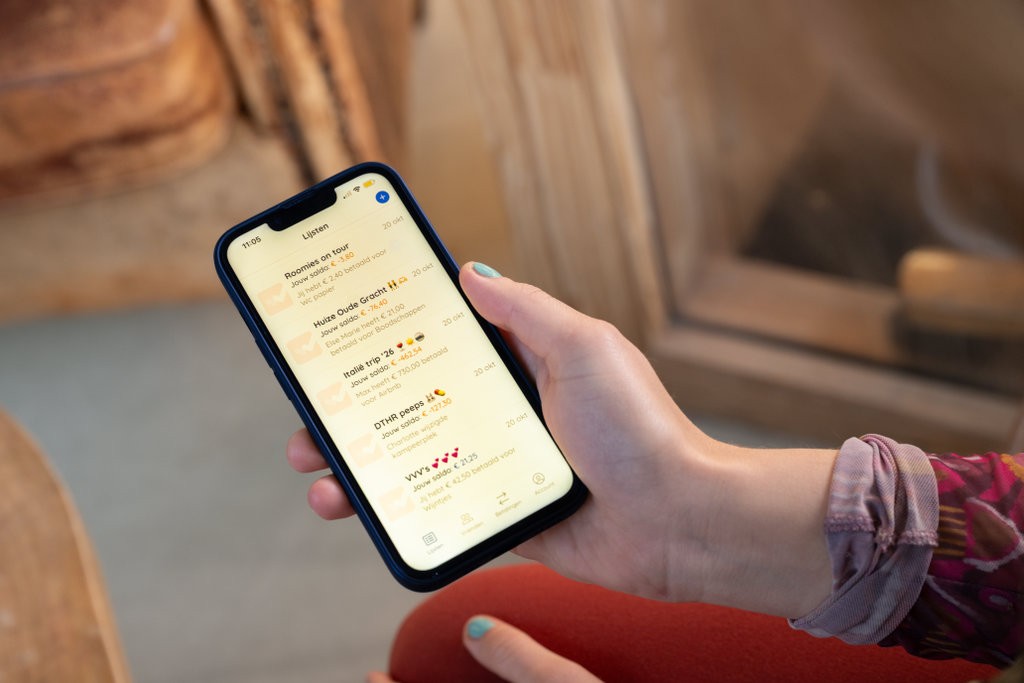
Barbra van Get a Grip noemt als veroorzaker van betaalachterstanden ook nog een nieuwkomer: Wie Betaalt Wat. “Dat is er een die mij verbaasde”, zegt ze. “De app Wie Betaalt Wat lijkt onschuldig. Je kunt potjes creëren met groepen, waarbij automatisch wordt verrekend wie bij wie in de ‘min’ staat. Maar als je meer potjes hebt, ontstaat indirect natuurlijk ook een oplopende schuld. Dat vergeten sommigen.”
Sociale druk kan daar vervolgens een schepje bovenop doen. “Als iemand anders betaalt, kun je toch meedoen aan activiteiten, zelfs als je al in de min staat. Toegeven dat je eigenlijk geen geld hebt, is dan lastig.”
Uit onderzoek van het Nibud blijkt dat 13 procent van de hbo- en wo-studenten een betalingsachterstand heeft. Van deze groep komt dit bij 47 procent door een openstaand betaalverzoek/Tikkie of door Wie Betaalt Wat. Bij 27 procent gaat het om een openstaande rekening van een online aankoop met achteraf betalen, zoals Klarna.
Overzicht is het sleutelwoord
Of jongeren nou een schuld hebben of gewoon rondkomen, maar wel worstelen met hun financiële situatie: overzicht is volgens Barbra de sleutel tot financiële rust. “We horen vaak dat jongeren zeggen: ‘Ik doe maar wat’ of ‘Ik heb geen overzicht’. Geldstress ontstaat vaak door een gebrek aan inzicht in je uitgaven, terwijl de rekeningen zich opstapelen. Die stress maakt het vervolgens nog moeilijker om financiële keuzes te maken. Door samen met een vrijwilliger de financiën stap voor stap door te nemen, ontstaat weer rust en overzicht.”
‘Wij oordelen niet, want iedereen kan een keer in een situatie komen dat er even geen grip is’
Jongeren weten de stap naar hulporganisaties als Get a Grip echter nog lastig te zetten. Begin oktober zaten er vijftien jongeren in een begeleidingstraject, terwijl er volgens Barbra tientallen vrijwilligers zijn om te helpen. “Vijftien is heel weinig”, stelt ze. “Ik merk dat jongeren het moeilijk vinden, niet per se om ons te vinden, maar wel om die stap te zetten. Er is veel schaamte.”
Ook haken jongeren soms na het eerste gesprek af. Barbra snapt dat de drempel hoog kan voelen, maar benadrukt: “Wij oordelen niet, want iedereen kan een keer in een situatie komen dat er even geen grip is. We vinden het vooral heel knap als jongeren zich durven aan te melden.”
Voor wie deze stap toch te groot voelt, wijst Barbra jongeren ook op de site van het Nibud. “Daar staan allerlei financiële tips & tricks. Ook kun je daar bijvoorbeeld een kasboekje bijhouden.” Daarmee kun je overzicht creëren in al die vaste lasten en inzicht krijgen hoeveel je maandelijks overhoudt voor dat koffietje of avondje uit.
Aanmelden voor Get a Grip kan online via humanitas.nl/utrecht of stuur een e-mail naar getagrip.utrecht.humanitas.nl.